Historique sur la finance
Historique sur la finance
De la naissance de la monnaie à l’économie numérique : échanges marchands, banques, crédit, dette, spéculation, fiscalité, corruption, pouvoir et alternatives populaires.
Étude documentaire enrichie · Novembre 2026 · Faits et séries statistiques arrêtés aux dernières publications citées
Qu’est-ce que la monnaie, et qui détient le pouvoir de la créer, de la prêter et d’en orienter les usages ? Cette question traverse les temples mésopotamiens, les empires, les places marchandes, les États modernes et nos banques numériques. Elle concerne les échanges ordinaires autant que les guerres, les crises, les impôts, les patrimoines, l’environnement et la vie démocratique.
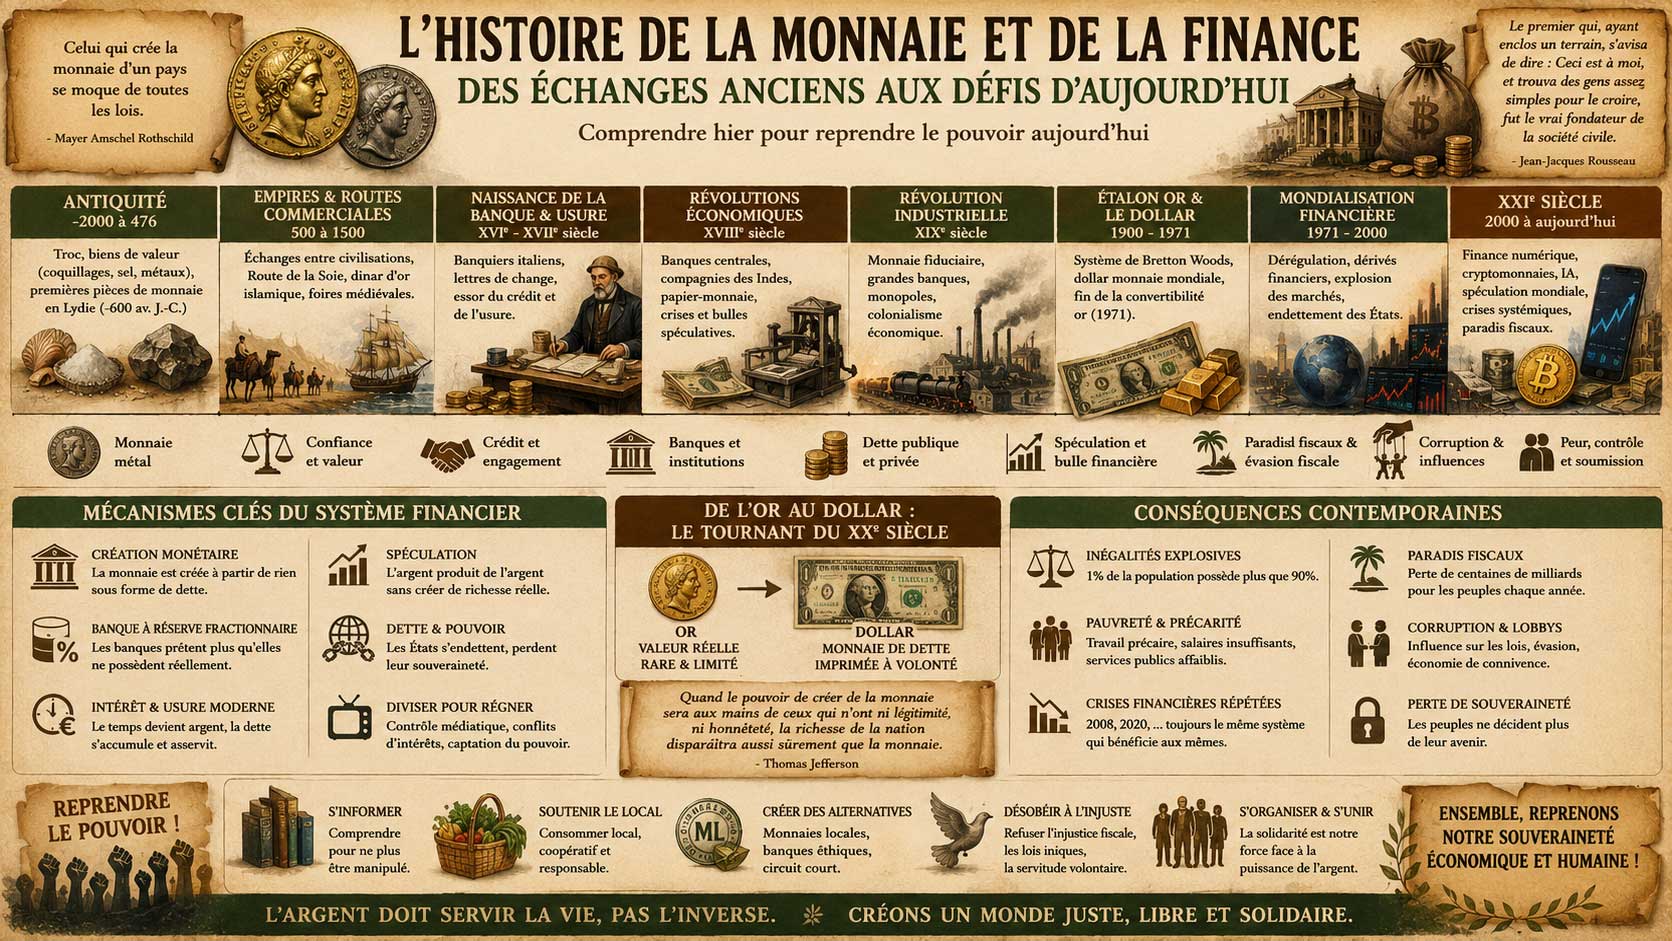
Cette synthèse suit une chronologie mondiale, avec des éclairages sur la France et l’Europe. Elle distingue faits établis, statistiques datées, enquêtes journalistiques, thèses de chercheurs et jugements politiques. Les données de différents organismes ne sont pas additionnées lorsqu’elles ne concernent pas le même périmètre ; les sociétés ou personnes citées dans une enquête ne sont pas présumées coupables.
Les connaissances et les controverses restent ouvertes : les origines de la monnaie ne sont pas uniques, les systèmes monétaires ont beaucoup varié et les réformes financières font débat. Les références utiles figurent dans chaque chapitre ; la sélection de livres et de films, à la fin, permet d’approfondir et de confronter les points de vue.
01La monnaie avant les pièces : dons, obligations, dettes et comptabilitéPréhistoire · Proche-Orient ancien · Diversité des économies
L’idée trompeuse d’un troc universel
La présentation classique affirme que les humains auraient d’abord échangé directement un objet contre un autre, puis inventé la monnaie pour éliminer la difficulté de trouver deux personnes voulant exactement le bien de l’autre. Le troc existe, notamment entre groupes ou en période de pénurie monétaire, mais les anthropologues n’ont pas établi que toutes les économies auraient traversé un stade initial de « troc généralisé ». Les dons, les obligations réciproques, les rations, les prélèvements et les crédits interpersonnels ont coexisté avec les échanges marchands.
Il faut distinguer trois questions : comment une communauté organise-t-elle la production et la redistribution ? Dans quelle unité comptabilise-t-elle ce qui est dû ? Quel objet ou quelle écriture permet de s’acquitter d’une obligation ? Ces fonctions ont pu apparaître séparément, sans pièce ni billet.
Les administrations de Mésopotamie
Dans les cités mésopotamiennes, plusieurs millénaires avant notre ère, temples, palais et marchands consignent sur tablettes des quantités de céréales, d’huile, de bétail ou d’argent métal. Des poids de métal et des mesures de grain servent d’unités de compte. Le « sicle » désigne d’abord une unité de poids ; il ne s’agit pas nécessairement d’une pièce frappée. Des créances circulent et des intérêts sont stipulés, dans des cadres institutionnels qui changent beaucoup selon les époques.
L’administration peut enregistrer des récoltes, payer des travailleurs en rations, percevoir des tributs, comptabiliser des dettes. Des textes royaux mésopotamiens prévoient aussi, dans certains contextes, des remises d’obligations. Il serait abusif d’en conclure à l’existence d’un système bancaire moderne ou à un effacement automatique de toutes les dettes anciennes.
Une monnaie, plusieurs rôles
Dans nos sociétés, la monnaie sert à compter des valeurs, régler des transactions et conserver temporairement du pouvoir d’achat. Dans les sociétés anciennes, biens de prestige, coquillages, étoffes, métaux et comptabilité de créances remplissent certaines fonctions seulement. La monnaie est donc autant une institution sociale et politique qu’une invention technique.
David Graeber et Philippe Rospabé ont proposé des lectures anthropologiques insistant sur la dette et les relations sociales. Ce sont des contributions importantes au débat, non la preuve d’une origine unique universellement admise.
Notes et sources
- Recherche anthropologique — David Graeber, Dette : 5 000 ans d’histoire (2026, réédition) : Essai de longue durée sur la dette, le crédit et la critique du mythe du troc ; interprétation à discuter. Consulter la source.
- Recherche ethnologique — Philippe Rospabé, La dette de vie. Aux origines de la monnaie (2010) : Anthropologie des obligations sociales, notamment en Nouvelle-Guinée. Consulter la source.
- Musée, documentation — British Museum, Money Gallery — guide de salle 68 (2020) : Objets monétaires, coquillages et premières frappes ; approche comparative. Consulter la source.
02Les premières monnaies frappées et les pouvoirs antiquesVIIe siècle av. J.-C. · Lydie · Grèce · Perse · Rome
De l’électrum lydien aux pièces d’or et d’argent
Autour du VIIe siècle avant notre ère, dans l’ouest de l’Anatolie, apparaissent des frappes d’électrum, alliage naturel d’or et d’argent, selon des poids contrôlés. Le royaume de Lydie développe ensuite une émission distincte d’or et d’argent. La diffusion des pièces touche les cités grecques, l’Empire perse et leurs partenaires, sans effacer les unités de compte, les autres objets de paiement ni les pratiques de crédit.
Une pièce marque une autorité, facilite l’évaluation de certaines transactions et transporte une image du souverain ou de la cité. Mais sa valeur dépend du titre métallique, de son poids, de son acceptation et de règles publiques. Les frappes peuvent être altérées et les changements de cours provoquer tensions et méfiance.
Des impôts aux armées
Dans les cités grecques, les grands sanctuaires et places commerciales, monnaie et crédit interagissent avec le commerce maritime. L’Empire perse émet notamment le darique d’or ; la République puis l’Empire romains développent un système monétaire plus étendu, indispensable aux soldes des soldats, aux marchés urbains et à la fiscalité. Le denier puis le solidus, dans leurs contextes respectifs, marquent plusieurs étapes de cette histoire.
La souveraineté monétaire ne donne cependant pas un pouvoir illimité : la confiance des payeurs, les métaux disponibles, la capacité de lever les impôts et la stabilité politique restent déterminants. Une monnaie peut aussi se diffuser par le commerce sans que son émetteur contrôle toutes les régions où elle circule.
Chine, Afrique, Amériques : autres histoires
La Méditerranée n’est pas le monde entier. En Chine, des coquillages cauris, objets métalliques, monnaies-outils puis sapèques percées renvoient à des trajectoires spécifiques. Des formes monétaires très diverses circulent aussi en Afrique et dans les Amériques. Dire que « la monnaie a été inventée en Lydie » n’est donc exact que si l’on parle de certaines des premières pièces métalliques frappées, et non de toute monnaie au sens large.
Notes et sources
- Musée, document primaire — British Museum, Room 68: The beginnings of coinage (2020) : Description des pièces d’électrum de Lydie datées vers 650 av. J.-C. Consulter la source.
- Musée universitaire — Archaeological Exploration of Sardis, Electrum third-stater (s. d.) : Objet archéologique frappé à Sardes, avec datation et analyse matérielle. Consulter la source.
- Recherche, musée — British Museum, Money Gallery (s. d.) : Parcours comparatif des usages monétaires en Europe et en Asie. Consulter la source.
03Routes marchandes, empires et premières monnaies de papierAntiquité tardive · Moyen Âge · Méditerranée, Afrique, Asie, océan Indien
Un monde d’échanges bien avant la mondialisation contemporaine
Les routes de la soie relient des espaces et des intermédiaires plutôt qu’une seule piste continue ; l’océan Indien met en relation marchands d’Asie du Sud, de la péninsule Arabique, d’Afrique orientale et d’Asie du Sud-Est. Or, argent, cuivre, textiles, sel, épices, céramiques et produits agricoles s’échangent dans des systèmes où les taxes portuaires, les garanties et le crédit comptent autant que les métaux précieux.
Le contrôle des détroits, ports et caravansérails offre des recettes fiscales et un avantage politique ; empires et marchands entretiennent tantôt des relations de coopération, tantôt de prédation. Le commerce peut enrichir les villes et diffuser des savoirs, mais il accompagne aussi conquêtes, servitude et inégalités.
L’innovation des billets en Chine
La Chine médiévale connaît des innovations monétaires particulières. Dans le monde Song, des billets émis d’abord dans des milieux commerciaux puis sous contrôle public permettent d’éviter le transport de grandes quantités de pièces. Les modalités, la couverture et la valeur de ces papiers varient : ce n’est ni l’invention d’une monnaie mondiale ni le même dispositif que les billets des banques centrales actuelles.
Ces expériences montrent que les moyens de paiement sont toujours liés à l’organisation administrative, aux techniques d’impression, aux recettes publiques et à la confiance, mais qu’une émission excessive peut miner cette confiance.
Le crédit circule sans transporter tout le métal
Dans les réseaux du monde islamique, en Méditerranée et dans les grandes foires d’Europe, marchands et changeurs utilisent des comptes, des ordres de paiement et des contrats de crédit. Les solutions diffèrent selon les cadres juridiques et les périodes. Elles permettent d’avancer des capitaux, de répartir des risques et de régler à distance en limitant les convois d’espèces.
La finance se développe ainsi au carrefour du commerce, de l’écriture et de la justice : l’opérateur doit pouvoir faire reconnaître une dette et en obtenir le règlement.
Notes et sources
- Musée, dossier — British Museum, Money gallery (2020) : Usages des monnaies et cauris de Chine ; comparaison interculturelle. Consulter la source.
- Recherche anthropologique — David Graeber, Dette (2013) : Monnaie, dette et réseaux marchands non européens dans la longue durée (interprétations discutées). Consulter la source.
04Usure, intérêt et naissance des banques marchandesMoyen Âge · Renaissance · Foires européennes
L’intérêt, une question morale et juridique
Le prêt rémunéré suscite de longues controverses. Dans une partie de la pensée chrétienne médiévale, l’« usure » vise notamment le prélèvement d’un intérêt pour le simple passage du temps, alors que des exceptions, indemnités et montages sont progressivement discutés. En islam, l’interdiction du ribâ donne naissance à des formes juridiques spécifiques de financement ; dans les traditions juives, les prescriptions relatives au prêt diffèrent selon les personnes et les circonstances. Il faut éviter de réduire ces trois traditions à une position identique ou immuable.
L’histoire de la condamnation de l’usure a parfois servi à stigmatiser des minorités, notamment juives. Réduire le développement du prêt à un groupe religieux serait historiquement faux et dangereux : marchands, princes, corporations, institutions et banquiers de multiples origines ont prêté, emprunté ou financé le commerce.
Changeurs, lettres de change et familles de banquiers
Dans les villes de commerce italiennes et les foires de Champagne, des changeurs assurent l’échange de monnaies diverses. La lettre de change, les écritures en comptes, la compensation des dettes et les partenariats commerciaux facilitent des transactions à distance. Les maisons Bardi, Peruzzi ou Médicis illustrent, à des moments différents, l’essor et les risques de cette finance marchande.
La banque n’est pas née d’un seul coup : dépôt, change, prêt, gestion de paiements et financement du souverain s’agrègent progressivement. Des faillites rappellent que les réseaux de crédit sont vulnérables à la guerre, aux défauts de grands emprunteurs et aux retraits de confiance.
Crédit utile, rente et asymétrie
Le financement d’une expédition commerciale ou d’un atelier peut produire de la richesse ; un crédit à taux excessif, garanti sur des moyens de subsistance, peut à l’inverse enfermer durablement l’emprunteur. Pour analyser moralement un prêt, il faut examiner le risque, la durée, le rapport de force, l’information disponible, les garanties et le partage du résultat, plutôt que traiter tout intérêt comme identique.
Notes et sources
- Recherche historique et anthropologique — David Graeber, Dette (2026) : Débats sur dettes morales, prêts et obligations historiques. Consulter la source.
- Encyclopédie documentaire — Encyclopaedia Britannica, Bill of exchange (s. d.) : Présentation historique de la lettre de change et de ses fonctions. Consulter la source.
05Conquêtes coloniales, esclavage et accumulation financièreXVe–XIXe siècles · Expansion atlantique · Entreprises à charte
Métaux américains et violence coloniale
La conquête européenne des Amériques modifie profondément les réseaux de richesse. Les extractions d’or et surtout d’argent dans des mines telles que Potosí, appuyées sur diverses formes de travail coercitif, alimentent les finances impériales et le commerce mondial. La circulation de l’argent américain contribue à connecter l’Europe, l’Afrique et l’Asie et à transformer les systèmes de prix et de crédit. Mais ces flux monétaires ne peuvent être dissociés des dépossessions et des destructions humaines qu’ils ont accompagnées.
Assurances, plantations et traites esclavagistes
Le financement des plantations et des expéditions négrières mobilise navires, capitaux, prêts, assurances et réseaux marchands. Des esclaves ont été traités par leurs exploiteurs comme des « actifs » à garantir ou à hypothéquer : cette financiarisation de la violence fait partie intégrante de l’histoire économique atlantique. La rente coloniale a bénéficié à des groupes commerçants et à certains États, tout en produisant une immense pauvreté et des réparations historiques jamais complètement réglées.
Les compagnies commerciales dotées de privilèges publics mêlent monopoles, diplomatie, forces armées et bénéfices privés. La séparation entre commerce, gouvernement et pouvoir de coercition est alors loin d’être nette.
Une histoire partagée, mais très inégalitaire
Les échanges entre continents produisent des transferts techniques et culturels réels. Ils ne permettent pourtant pas de décrire la mondialisation comme un jeu égal : la propriété, le droit et l’accès à la force conditionnent qui peut gagner, perdre ou imposer ses conditions. Cette dimension coloniale complète l’histoire bancaire européenne ; elle n’explique pas mécaniquement toute richesse contemporaine, mais constitue un héritage incontournable.
Notes et sources
- Programme historique — UNESCO, Routes des personnes mises en esclavage (s. d.) : Archives et ressources pédagogiques sur les traites et leurs héritages. Consulter la source.
- Ouvrage de synthèse — Karl Polanyi, La Grande Transformation (éd. 2009) : Lecture critique de la constitution des marchés modernes et de l’économie politique. Consulter la source.
06États endettés, premières banques centrales et bulles spéculativesXVIIe–XVIIIe siècles · Amsterdam, Londres, Paris
La puissance publique et l’emprunt
L’État moderne mène des guerres longues et coûteuses ; il ne peut les payer entièrement par l’impôt courant. Dette négociable, emprunt public et institutions financières s’imbriquent. La Banque d’Angleterre, fondée en 1694 sous forme privée, naît précisément pour contribuer au financement de la guerre contre la France ; elle deviendra bien plus tard une banque centrale publique dans son sens actuel.
À Amsterdam, la place marchande développe une infrastructure de paiements et de crédit. En France, l’expérience du système de John Law, associée à l’essor des actions et billets, se termine par la crise de 1720. Ces histoires montrent comment la confiance peut soutenir le crédit, puis basculer en panique lorsque promesses et possibilités de remboursement divergent.
La spéculation n’attend pas les traders modernes
La hausse de prix d’un actif attire des acheteurs qui anticipent une hausse nouvelle : on parle de dynamique spéculative. Les épisodes des compagnies des mers du Sud et du Mississippi au début du XVIIIe siècle donnent de célèbres exemples de bulles, mêlant innovation financière, privilèges publics, rumeurs et espoirs de profits futurs. L’épisode des tulipes hollandaises est souvent raconté de manière exagérée ; les historiens discutent la réalité de certaines anecdotes et la portée économique générale de la crise.
Naissance de la Banque de France
La Banque de France est créée en 1800 à l’initiative du Premier Consul et de banquiers privés. Elle obtient le privilège d’émission à Paris en 1803, puis devient progressivement une institution nationale. La confusion entre « banque d’État », « banque centrale », « banque commerciale » et « société privée » efface les changements successifs de propriété, de contrôle et de fonction : il faut dater chaque étape.
Notes et sources
- Archive institutionnelle — Bank of England, History (consultation 2026) : Fondation du 27 juillet 1694, guerre contre la France et mission initiale. Consulter la source.
- Archive institutionnelle — Banque de France, L’histoire de la Banque de France (consultation 2026) : Création de 1800, émission, gouvernance et évolutions historiques. Consulter la source.
- Ouvrage historique — Christian Chavagneux, Une brève histoire des crises financières (2020) : Comparaison des bulles du XVIIe siècle à la crise des subprimes. Consulter la source.
07Industrialisation, Bourses, banques et étalon-orXIXe siècle · Financement des entreprises et des empires
Des capitaux pour les chemins de fer et les usines
L’industrialisation nécessite des financements de grande dimension et de longue durée : actions de compagnies, obligations, banques de dépôt et d’investissement, sociétés par actions et marchés boursiers prennent de l’ampleur. Le développement d’infrastructures crée de l’emploi et des richesses, mais s’accompagne aussi de faillites, d’expropriations, de concentrations de capital et de nouvelles tensions sociales.
La Bourse permet de vendre des titres à d’autres investisseurs sans exiger immédiatement le remboursement d’une entreprise ; elle apporte de la liquidité, tout en rendant les prix sensibles aux anticipations, paniques et mouvements spéculatifs.
L’étalon-or, un régime et non une loi naturelle
Dans l’étalon-or classique, plusieurs monnaies se définissent par un poids d’or et leur convertibilité. Cela peut réduire certaines incertitudes de change mais impose des contraintes : les réserves métalliques et les mouvements de capitaux influencent la politique monétaire ; une crise peut provoquer une déflation et des ajustements douloureux de salaires, de prix et d’activité. Le système fonctionne dans un monde colonial et socialement inégal, avec des pays qui ne participent pas sur les mêmes bases.
Il serait faux de prétendre que la monnaie métallique empêche toute inflation, toute spéculation ou toute création de crédit bancaire : les billets, les dépôts et les créances se multiplient aussi dans les régimes convertibles.
État, banque et banque centrale
La Banque de France étend son rôle, tandis que d’autres établissements centraux se développent. Certains États privilégient les interventions publiques et d’autres la concurrence entre banques ; ces configurations restent mouvantes. Le débat sur la garantie des dépôts, la surveillance bancaire et le prêt en dernier ressort s’intensifie après les faillites récurrentes.
Notes et sources
- Analyse historique — Banque de France, La souveraineté monétaire au XXIe siècle (2023) : Mise en perspective de l’essor des banques centrales et de leurs histoires différentes. Consulter la source.
- Ouvrage de référence — Michel Lelart, Le système monétaire international (2017) : Histoire de l’étalon-or et de l’évolution vers Bretton Woods. Consulter la source.
08Les grandes crises : 1907, 1929 et la régulation bancaireDébut du XXe siècle · États-Unis · Crise mondiale
De la panique de 1907 à la création de la Fed
Les paniques financières américaines de la fin du XIXe siècle et celle de 1907 contribuent au débat sur la nécessité d’un prêteur en dernier ressort. La Réserve fédérale américaine (Fed) est créée en 1913. Cette réforme ne supprime pas le risque de crises : elle construit un nouvel ensemble d’instruments et de responsabilités monétaires.
1929 : l’effondrement ne se limite pas à une journée de Bourse
Après une période d’expansion du crédit et de forte hausse boursière, l’effondrement d’octobre 1929 ouvre une séquence prolongée. Les faillites bancaires, la contraction de la monnaie et du crédit, les rigidités de l’étalon-or, les erreurs de politique économique et l’effondrement de la demande alimentent la Grande Dépression. Il serait inexact d’en faire la conséquence d’un facteur unique ou de reprendre sans vérification toutes les légendes sur des suicides de traders.
La Banque de France rappelle qu’aux États-Unis, près de 9 000 banques ferment définitivement entre 1929 et 1933. Les conséquences sociales sont immenses : chômage, pauvreté, affaiblissement de démocraties et reconfigurations géopolitiques, sans relation mécanique simple avec tous les événements ultérieurs.
Les réponses : assurance des dépôts et surveillance
Les États instaurent ou développent assurance des dépôts, règles de marché, pouvoirs de contrôle, instruments monétaires et protections sociales. Aux États-Unis, les réformes du New Deal s’inscrivent dans une réponse politique plus large et ne sont pas toutes nées en une seule année. La question demeure : comment éviter que les gains soient privés tandis qu’une partie des pertes systémiques revient aux contribuables et aux ménages ?
Notes et sources
- Institution, fiche historique — Banque de France, La crise de 1929 (2026) : Chronologie publiée en septembre 2026 et données sur les fermetures bancaires. Consulter la source.
- Étude historique — Christian Chavagneux, Une brève histoire des crises financières (2020) : 1907, 1929, crise des subprimes et politiques de régulation. Consulter la source.
- Documentaire historique — William Karel, 1929 — La crise (2008) : Film de 2008 diffusé dans l’écosystème ARTE, resituant les effets sociaux. Consulter la source.
09De Bretton Woods à la fin de la convertibilité du dollar en or1944–1976 · FMI · Dollar · Changes flottants
Le compromis de 1944
En juillet 1944, les accords de Bretton Woods dessinent un système monétaire international fondé sur des parités de change ajustables : les monnaies participantes sont liées au dollar, et les autorités monétaires étrangères peuvent convertir des dollars en or au taux officiel de 35 dollars l’once. Le Fonds monétaire international et la Banque internationale pour la reconstruction et le développement sont créés dans ce cadre.
Les États conservent des marges de contrôle des capitaux ; le système ne correspond donc ni à un étalon-or classique universel, ni à la libre circulation financière actuelle. La position des États-Unis et les besoins du commerce international créent des tensions spécifiques : fournir des dollars au monde et conserver la confiance dans leur convertibilité devient un équilibre difficile.
15 août 1971 et mars 1973
Le 15 août 1971, le gouvernement américain suspend la convertibilité du dollar en or pour les autorités monétaires étrangères. Après une tentative de réalignement par les accords du Smithsonian (décembre 1971), le système de parités fixes se défait ; les principales monnaies passent aux changes flottants en mars 1973. Les accords de la Jamaïque (1976, amendement appliqué plus tard) donnent un nouveau cadre juridique au système.
Dire que « l’or est remplacé par le dollar en 1971 » inverse la chronologie : le dollar était déjà la monnaie pivot de Bretton Woods depuis 1944 ; c’est son lien officiel à l’or qui s’interrompt en 1971.
Après l’or : confiance, institutions et rapports de force
Les monnaies fiduciaires modernes ne constituent pas de simples morceaux de papier « sans valeur » : elles sont acceptées grâce aux obligations fiscales, au droit, aux institutions monétaires, à la stabilité relative de leur pouvoir d’achat et aux réseaux de paiement. Cela ne supprime ni les risques d’inflation, ni les erreurs de politique monétaire, ni les hiérarchies entre monnaies nationales.
Notes et sources
- Chronologie primaire — FMI, Chronology of IMF Operations (2001) : Dates précises du 15 août 1971 et de la généralisation des changes flottants en mars 1973. Consulter la source.
- Ouvrage académique — Michel Lelart, Le système monétaire international (2017) : Étalon-or, système de Bretton Woods, droits de tirage spéciaux, accords de la Jamaïque. Consulter la source.
- Institution — Banque de France, La souveraineté monétaire au XXIe siècle (2023) : Évolution historique du rôle de la monnaie dans la souveraineté. Consulter la source.
10Qui crée la monnaie aujourd’hui ? Une mécanique expliquéeBanques commerciales · Dépôts · Banques centrales · Paiements
L’exemple d’un prêt de 10 000 euros
Une banque agréée accorde un crédit de 10 000 € à une entreprise. Au moment de l’octroi, elle inscrit à l’actif une créance sur l’entreprise de 10 000 € et, au passif, un dépôt de 10 000 € sur son compte : la monnaie scripturale nouvellement créée devient utilisable. La banque n’est donc pas obligée d’attendre qu’un autre épargnant dépose exactement cette somme pour la prêter. Ce mécanisme comptable est résumé par la formule « les crédits font les dépôts ».
Quand l’emprunteur rembourse du principal, le dépôt correspondant est détruit et la créance diminue. Les intérêts constituent une rémunération et une charge, ils ne se confondent pas avec la création du principal ; ils sont payés avec de la monnaie circulant dans l’économie. Il est donc faux de dire que « l’intérêt est impossible à rembourser parce que la banque ne l’a pas créé lors du prêt ».
Pourquoi les banques ne peuvent pas prêter sans limite
La banque doit gérer ses fonds propres, sa liquidité, le risque de défaut, le coût du refinancement, les règlements avec les autres banques, la demande de crédit et les règles prudentielles. Si son client paie un fournisseur dans une autre banque, la banque prêteuse doit transférer des réserves de banque centrale ; elle ne peut pas simplement ignorer ce règlement. Les banques centrales influencent l’ensemble par les taux d’intérêt, les opérations de refinancement et la surveillance.
Au niveau de la zone euro, la Banque de France indique que plus de 90 % de la monnaie en circulation est scripturale. Les billets sont émis par les banques centrales de l’Eurosystème ; les pièces font l’objet d’une émission nationale encadrée. Les réserves interbancaires ne sont pas des dépôts ordinaires utilisables directement par tous les ménages.
Monnaie, épargne, titres : ne pas tout confondre
Un dépôt à vue est une forme de monnaie ; une action représente une propriété, une obligation une créance négociable, un placement un actif qui n’est pas toujours immédiatement utilisable pour payer. Les banques peuvent aussi financer des prêts sans création nette de monnaie au sens décrit plus haut. Les cours des actifs montent ou baissent sans représenter automatiquement autant de nouvelle monnaie créée.
Notes et sources
- Source primaire pédagogique — Banque de France, Comment est créée la monnaie ? (2024) : Fiche publiée le 2 octobre 2024 ; mécanisme des prêts et part scripturale. Consulter la source.
- Recherche de banque centrale — Bank of England, Money creation in the modern economy (2014) : McLeay, Radia et Thomas : le crédit crée des dépôts, pas par simple multiplication mécanique des réserves. Consulter la source.
- Ouvrage pédagogique — Dominique Plihon, La monnaie et ses mécanismes (2022) : Distingue monnaie, crédit, réserves, actifs et politique monétaire. Consulter la source.
11Inflation, taux d’intérêt, banques centrales et création de l’euro1970–2026 · Banque centrale européenne · Politique monétaire
Pourquoi les prix augmentent-ils ?
L’inflation est une hausse généralisée et durable des prix, et non la simple augmentation d’un produit. Elle dépend de nombreux facteurs : demande, capacités de production, salaires, énergie, importations, marges, anticipations, taux de change et conditions monétaires. L’idée selon laquelle toute inflation serait exclusivement provoquée par une « planche à billets » est trop simple ; inversement, nier tout effet possible d’une expansion monétaire prolongée est également réducteur.
La déflation, baisse généralisée des prix, comporte elle aussi des risques : consommation différée, revenus en contraction et poids réel accru des dettes. Une banque centrale doit donc tenter de préserver la stabilité des prix sans ignorer l’emploi, la stabilité bancaire et les conséquences de ses décisions.
Qui agit sur les taux ?
Les banques centrales fixent des taux directeurs qui influencent le coût du financement bancaire, l’épargne et les anticipations. Lorsque les taux augmentent, certains crédits et investissements deviennent moins attractifs ; les obligations déjà émises à taux fixe peuvent perdre de la valeur marchande. Lorsque les taux diminuent, le crédit est facilité, sans garantie que toutes les entreprises ou familles puissent emprunter.
Les achats d’actifs par une banque centrale (« assouplissement quantitatif » ou quantitative easing) créent des réserves de banque centrale et influencent les prix d’actifs et les conditions de financement. Ils ne constituent pas mécaniquement un virement gratuit à chaque ménage ni une hausse identique des dépôts bancaires de tous.
La zone euro et ses limites
L’euro est lancé comme monnaie scripturale en 1999, avant l’arrivée des billets et pièces en 2002. La politique monétaire est exercée par l’Eurosystème, tandis que les budgets restent largement nationaux. Ce partage crée des dilemmes : États aux situations économiques différentes, règles budgétaires, disparités de crédit et absence d’un trésor public européen équivalent à celui d’un État fédéral complet.
Le débat sur l’indépendance des banques centrales oppose la protection contre l’instrumentalisation politique de la monnaie et la question de leur responsabilité démocratique. Les positions sont légitimement discutées ; l’indépendance n’équivaut pas à l’absence de contrôle légal.
Notes et sources
- Ouvrage pédagogique — Dominique Plihon, La monnaie et ses mécanismes (2022) : Instruments de politique monétaire, taux et rôle de l’Eurosystème. Consulter la source.
- Institution, historique — Banque de France, Depuis 225 ans au service de la France et des Français (mise à jour 2026) : Évolution jusqu’à l’indépendance monétaire des années 1990 et à l’euro. Consulter la source.
12Marchés financiers, spéculation, traders et produits dérivésActions · Obligations · Devises · Options · Marchés numériques
Le rôle des marchés : financer et échanger des risques
Sur un marché primaire, une entreprise ou un État émet des titres pour lever des fonds. Sur le marché secondaire, investisseurs et institutions échangent ces titres déjà émis : les transactions ne financent donc pas chacune directement l’entreprise. Le prix d’une action reflète des attentes de bénéfices futurs, mais aussi des taux, des émotions collectives et la liquidité disponible.
Les obligations matérialisent des créances ; lorsque les rendements de marché montent, le prix d’une obligation à taux fixe déjà émise tend à baisser. Le trader peut agir pour le compte d’un client, d’un fonds ou d’une banque ; il peut prendre des risques spéculatifs ou couvrir une activité économique réelle. Le métier ne se réduit pas à un jeu d’argent, ni la spéculation à une fonction socialement neutre.
Dérivés, couverture et effet de levier
Un agriculteur peut se protéger d’une chute des cours, une entreprise d’une hausse du dollar et une collectivité d’une fluctuation des taux grâce à des contrats à terme, options ou swaps. Ces mêmes instruments peuvent cependant être utilisés avec un fort effet de levier, créant des appels de marge et des ventes forcées lorsque le marché évolue brutalement.
La BRI recensait 846 000 milliards de dollars de valeur notionnelle de produits dérivés négociés de gré à gré à fin juin 2025, contre 21 800 milliards de valeur de marché brute. Le notionnel correspond à une base contractuelle de calcul : ce n’est ni un montant de pertes probables ni une dette immédiatement exigible du même volume. Confondre ces mesures conduit à des récits alarmistes trompeurs.
Les changes : des volumes immenses, pas seulement de la spéculation
L’enquête triennale 2025 de la BRI estime le marché mondial des changes à 9 600 milliards de dollars d’échanges par jour en avril 2025, et le dollar à une contrepartie de 89 % des opérations. Ces volumes incluent conversions, arbitrages et couverture d’expositions commerciales et financières ; ils ne signifient pas que tout l’argent du monde serait créé et détruit chaque jour.
La négociation algorithmique, les entreprises de tenue de marché et les plateformes électroniques ont accru la vitesse et les interconnexions. Le risque devient particulièrement problématique lorsque les mêmes positions et modèles entraînent des mouvements collectifs amplifiés.
Notes et sources
- Statistique primaire — Banque des règlements internationaux, Global FX trading hits $9.6 trillion per day (30 septembre 2025) : Enquête triennale : échanges de devises d’avril 2025 et part du dollar. Consulter la source.
- Statistique primaire — BRI, OTC derivatives statistics at end-June 2025 (décembre 2025) : Différence entre notionnel de 846 000 Md$ et valeur de marché brute de 21 800 Md$. Consulter la source.
- Ouvrage spécialisé — Yves Jégourel, Les produits financiers dérivés (2017) : Explication des options, swaps et instruments de couverture. Consulter la source.
13De la bulle immobilière aux crises bancaires du XXIe siècle2007–2009 · Zone euro · Banques régionales en 2023
La mécanique des subprimes
Dans les années 2000, des crédits immobiliers risqués sont accordés à certains ménages américains. Des créances sont assemblées et revendues sous forme de titres (titrisation), tandis que des produits complexes et des notations peuvent masquer les risques. Lorsque les défauts augmentent et que les prix immobiliers fléchissent, les pertes se propagent aux banques, assureurs et marchés monétaires. La faillite de Lehman Brothers le 15 septembre 2008 marque une accélération dramatique de la panique.
La crise révèle des faiblesses de supervision, de gouvernance, de rémunération et de financement à court terme. Certains États garantissent des passifs bancaires ou apportent des fonds ; d’autres établissements sont restructurés ou liquidés. Les conséquences pour les citoyens comprennent chômage, pertes de logement et budgets publics sous tension.
L’Europe : banques et dettes souveraines
Après 2008, les inquiétudes se déplacent en partie vers les finances publiques et les banques de la zone euro. Les crises de la dette grecque, portugaise et irlandaise suivent des trajectoires différentes ; les plans d’aide, restructurations, réformes et mesures d’austérité font l’objet de débats vifs quant à leurs coûts sociaux et à leurs alternatives.
Le soutien monétaire de la BCE et les nouveaux cadres de supervision contribuent à contenir le risque de désintégration de la zone euro. Mais la tension entre discipline budgétaire, solidarité, souveraineté et démocratie demeure.
2023 : la vulnérabilité à la hausse des taux
En mars 2023, Silicon Valley Bank puis Signature Bank font faillite aux États-Unis. Des titres obligataires avaient perdu de la valeur de marché avec la hausse des taux ; des clients concentrés retirent massivement leurs fonds. Selon la FDIC, la rapidité des retraits a contribué à une crise de liquidité. Cette séquence rappelle qu’après la crise des subprimes, le risque bancaire peut prendre d’autres formes.
Notes et sources
- Étude historique — Banque mondiale, The Crisis / Time Line of the Crises (2007–09) (2009) : Chronologie des subprimes puis de leur propagation mondiale. Consulter la source.
- Autorité bancaire primaire — FDIC, Lessons Learned from the U.S. Regional Bank Failures of 2023 (2024) : Retraits, expositions obligataires et défaillance de Silicon Valley Bank. Consulter la source.
- Enquête documentaire — ARTE, Noire Finance — Jean-Michel Meurice (2012) : Documentaire critique sur la déréglementation et les suites de 2008. Consulter la source.
14Dette des ménages, des entreprises et des États : qui paie ?Dettes publiques et privées · Soutenabilité · Nord et Sud
Toutes les dettes n’ont pas le même sens
Une dette sert à avancer aujourd’hui des dépenses qui produiront éventuellement des revenus demain. Pour un ménage, l’endettement peut financer le logement ; pour une entreprise, les équipements ; pour une collectivité, des infrastructures ou des besoins exceptionnels. Mais une dette peut aussi couvrir des déficits durables, des rachats d’actions, de la spéculation ou la survie immédiate.
La soutenabilité dépend de l’échéancier, des taux, de la devise, du revenu futur, de la capacité fiscale et des détenteurs de créances. Une dette publique libellée dans une devise étrangère n’expose pas au même risque qu’une dette dans sa monnaie nationale ; une famille qui peut vendre un bien liquide n’est pas dans la même position qu’un débiteur sans revenu de remplacement.
Un risque social : quand les intérêts remplacent les services
Le rapport UNCTAD 2026, fondé notamment sur des données relatives à 2025, estime la dette publique mondiale à 111 000 milliards de dollars, dont 35 000 milliards pour les pays en développement. Il évalue leurs paiements nets d’intérêts à 995 milliards de dollars sur l’année 2025 et indique que 51 pays en développement consacrent davantage aux intérêts qu’à la santé ou à l’éducation prises séparément. Il ne faut pas confondre ces intérêts nets de dette publique avec les remboursements du principal ou la dette extérieure totale.
Selon le Rapport sur la dette internationale 2026 de la Banque mondiale, la dette extérieure des pays en développement atteignait 9 400 milliards de dollars fin 2025 pour le périmètre étudié, et les remboursements de principal et d’intérêts des pays à revenu faible et intermédiaire représentaient 1 400 milliards en 2025. Les chiffres ne sont pas interchangeables : une même économie peut avoir dette publique intérieure, dette extérieure privée et engagements multilatéraux.
Les controverses autour de l’austérité et de l’annulation
Les défenseurs de la discipline budgétaire soulignent le risque d’une spirale intérêts-déficits et la nécessité de protéger la confiance des créanciers. Les critiques rappellent qu’une austérité trop brutale peut contracter l’économie, affaiblir les recettes fiscales et dégrader les services fondamentaux. Les restructurations, moratoires et annulations de dette peuvent être nécessaires en cas d’insolvabilité, mais les négociations déterminent qui supporte les pertes et à quelles conditions.
Benjamin Lemoine analyse la construction politique et historique des marchés de dette publique ; ce cadre sociologique ne dispense pas d’examiner les contraintes financières concrètes de chaque État.
Notes et sources
- Statistique primaire récente — CNUCED / UNCTAD, A World of Debt 2026 (2026) : Dette publique mondiale et coûts d’intérêts en 2025, publication d’octobre 2026. Consulter la source.
- Statistique primaire récente — Banque mondiale, International Debt Report 2026 — communiqué (5 novembre 2026) : Dette extérieure des économies en développement en 2025, publiée le 5 novembre 2026. Consulter la source.
- Enquête historique et sociologique — Benjamin Lemoine, L’ordre de la dette (2022) : Construction du financement public par marché et débats démocratiques. Consulter la source.
- Ouvrage technique — Marc Raffinot et Marin Ferry, La dette des pays en développement (2019) : Soutenabilité, crises et restructurations. Consulter la source.
15Paradis fiscaux : de l’optimisation légale à la fraudeSièges offshore · Holdings · Secrets · Échange d’informations
Des États, des sociétés et des montages très différents
Une juridiction à faible fiscalité peut attirer des investissements parfaitement licites. Mais secret sur les propriétaires, coopération insuffisante, prix de transfert artificiels et sociétés sans substance peuvent aussi permettre un déplacement de bénéfices ou la dissimulation d’actifs. Il n’existe pas une liste universelle et immuable de « paradis fiscaux » : le classement dépend des critères retenus (fiscalité, secret, transparence, coopération) et évolue avec le droit.
Optimisation fiscale : recherche d’un impôt moindre en utilisant des dispositions légales. Évitement fiscal agressif : utilisation de montages parfois contestés et contraires à l’esprit de la loi, même lorsque leur qualification juridique demeure discutée. Fraude fiscale : violation caractérisée d’obligations légales. Une structure offshore n’est donc pas en soi la preuve d’une infraction ; en revanche, elle peut rendre les investigations plus difficiles.
Les enquêtes journalistiques ont changé la visibilité du problème
Les Panama Papers (2016) ont analysé plus de 11,5 millions de fichiers issus d’un prestataire offshore ; les Pandora Papers (2021) ont porté sur plus de 11,9 millions de documents provenant de quatorze prestataires. Ces révélations coordonnées par l’ICIJ et ses partenaires montrent des systèmes d’opacité et d’intermédiation. Elles ne signifient pas que toute personne citée a commis une fraude ; les situations doivent être examinées individuellement.
Le reportage pays par pays des banques françaises, rendu obligatoire au milieu des années 2010, a rendu visibles certains profits déclarés dans des implantations où l’activité et le nombre de salariés paraissaient modestes. Il permet d’identifier des anomalies, sans remplacer le contrôle fiscal ni établir à lui seul une fraude.
Réformes et limites
Les échanges automatiques d’informations, la transparence des bénéficiaires effectifs, l’application de règles anti-abus et le projet d’impôt minimum international sur certaines multinationales constituent des réponses. Les règles « Pilier 2 » de l’OCDE reposent sur un taux effectif plancher de 15 % pour les groupes couverts : il ne s’agit ni d’un impôt minimum uniforme appliqué à toutes les sociétés du monde, ni d’une garantie d’application identique dans chaque pays.
Le Tax Justice Network, organisme militant pour la justice fiscale, estime dans son rapport 2025 les pertes d’impôt sur les sociétés dues aux abus fiscaux mondiaux sur les six années 2016–2021 à environ 1 700 milliards de dollars cumulés ; ce chiffre relève de sa modélisation, pas d’une mesure comptable universellement acceptée de fraude condamnée.
Notes et sources
- Enquête internationale — ICIJ, Frequently asked questions about the Panama Papers (2016) : Origine, ampleur et limites des révélations de 2016. Consulter la source.
- Enquête internationale — ICIJ, Pandora Papers — By the numbers (2021) : 11,9 millions de fichiers, 14 prestataires, enquête 2021. Consulter la source.
- Enquête indépendante — Observatoire des multinationales, Les banques françaises solidement ancrées dans les paradis fiscaux (2016) : Analyse de 2016 du reporting pays par pays des banques, limites méthodologiques explicitées. Consulter la source.
- Recherche fiscale et advocacy — Tax Justice Network, The State of Tax Justice 2025 (2025) : Estimation modélisée de pertes cumulées de 2016 à 2021. Consulter la source.
- Règle multilatérale — OCDE, Global Minimum Tax (consultation 2026) : Fonctionnement du minimum effectif de 15 % dans les juridictions qui appliquent les règles. Consulter la source.
16Abus de marchés, grandes fraudes et influence sur la régulationDélits d’initiés · Manipulation · Comptabilité · CumCum
De quoi parle-t-on ?
Le délit d’initié consiste, dans les conditions prévues par les textes applicables, à utiliser illicitement une information privilégiée pour négocier. La manipulation de marché cherche à fausser la formation des prix ou des volumes, notamment par des opérations fictives ou des informations trompeuses. S’ajoutent fraudes comptables, commercialisation trompeuse de produits, conflits d’intérêts et infractions à la lutte anti-blanchiment. Les autorités de marché doivent distinguer les soupçons, enquêtes, sanctions administratives et condamnations définitives.
Des affaires historiques, comme Enron (2001), des manipulations d’indices de référence ou le scandale Madoff (révélé en 2008), montrent la variété des défaillances : fraude comptable, conflit d’intérêts, surveillance insuffisante et tromperie d’investisseurs. Leur portée varie et ne prouve pas que tout échange financier serait frauduleux.
Arbitrages de dividendes et « CumCum »
Les opérations de prêt-emprunt de titres sont des instruments légitimes de marché, mais certains montages de transfert temporaire d’actions autour d’un dividende ont été examinés par les autorités fiscales lorsqu’ils servaient à éluder une retenue à la source. En France, les litiges dits « CumCum » ont suscité enquêtes judiciaires, contentieux fiscaux et interventions parlementaires.
Selon une dépêche AFP reprise par Mediapart le 8 janvier 2026, HSBC a accepté une amende de 267,5 millions d’euros dans le cadre d’un accord mettant fin aux poursuites la visant sur ce dossier. Une convention judiciaire d’intérêt public ne doit pas être présentée automatiquement comme un jugement pénal définitif déclarant chaque personne physique coupable. D’autres procédures restent distinctes : aucune culpabilité individuelle ne doit être présumée.
La « capture » : thèse à examiner, pas fait universel
On parle de capture réglementaire lorsque les décisions d’un superviseur ou d’un pouvoir public semblent favoriser de manière excessive les intérêts du secteur contrôlé. Des enquêtes de presse révèlent parfois des conflits entre élus, administration et organisations professionnelles. Pour établir une capture dans une affaire précise, il faut cependant documenter les échanges, les modifications de règles et les responsabilités sans réduire tout désaccord réglementaire à une corruption pénale.
Notes et sources
- Autorité de contrôle — ESMA, Market integrity (consultation 2026) : Cadre européen des abus de marché et de leur surveillance. Consulter la source.
- Journalisme d’enquête, payant — Mathias Thépot, Fraude fiscale : pour choyer les banques, Éric Lombard s’assoit sur le Parlement (26 juin 2025) : Mediapart, analyse et documents relatifs à la doctrine anti-CumCum ; lecture intégrale selon abonnement. Consulter la source.
- Dépêche AFP — AFP / Mediapart, Stratagème fiscal « CumCum » : HSBC accepte de payer 267 millions d’euros d’amende (8 janvier 2026) : Accord annoncé en janvier 2026 ; nature transactionnelle de la procédure. Consulter la source.
- Essai critique — Christian Chavagneux et Thierry Philipponnat, La Capture (2014) : Débat critique sur le lobbying et les réformes après 2008. Consulter la source.
17Mafias, blanchiment et corruption : l’économie criminelle dans la financeCriminalité organisée · Bénéficiaires effectifs · Lutte antiblanchiment
Pourquoi blanchir des fonds ?
Les activités criminelles génèrent parfois des espèces ou des recettes complexes à réutiliser sans contrôle. Le blanchiment cherche à leur donner une apparence licite : introduction de fonds dans un circuit, multiplication de transactions visant à masquer leur origine, puis réintégration dans des patrimoines ou entreprises. Cette représentation en trois étapes est pédagogique, mais les opérations réelles ne suivent pas toujours un ordre aussi net.
Immobilier, commerce international, services professionnels, entreprises de façade, jeux et actifs numériques peuvent être exposés à différents risques selon les pays et les contrôles. Il est injustifié de soupçonner un secteur ou une entreprise de criminalité du seul fait qu’il reçoit des fonds importants ou possède des structures complexes.
Les bénéfices tirés de la corruption
La corruption peut permettre l’attribution illicite d’un marché, la neutralisation d’un contrôle ou l’accès à une ressource publique. Les criminels peuvent s’allier à des intermédiaires légaux ; à l’inverse, la plupart des opérations de banques et de professionnels du droit restent licites. La prévention suppose l’identification des propriétaires véritables, la connaissance du client, l’analyse des transactions et, selon les cas, des signalements aux autorités.
La transparence des flux se heurte à la multiplicité des pays, à la disparité des capacités administratives et aux sociétés écrans. Une politique efficace combine enquête pénale, coopération internationale, supervision bancaire et garanties procédurales, plutôt qu’une simple surveillance indifférenciée des particuliers.
L’Union européenne renforce son dispositif
L’Union européenne a créé en 2024 une nouvelle Autorité de lutte contre le blanchiment, AMLA, installée à Francfort. Elle monte progressivement en puissance : coordination, normes et appui aux cellules de renseignement financier, tandis que la surveillance directe de certaines institutions financières transfrontières à haut risque est prévue à partir de 2028. En 2026, il serait faux de dire que toutes ses missions de surveillance directe sont déjà pleinement opérationnelles.
Notes et sources
- Autorité européenne primaire — AMLA, About AMLA (consultation novembre 2026) : Mandat, calendrier de montée en puissance, supervision directe prévue en 2028. Consulter la source.
- Droit européen — EUR-Lex, Règlement (UE) 2024/1620 (2024) : Base juridique de l’autorité européenne de lutte contre le blanchiment. Consulter la source.
- Enquête sociologique — G. Favarel-Garrigues, T. Godefroy, P. Lascoumes, Les sentinelles de l’argent sale (2009) : Travail et tensions des dispositifs bancaires antiblanchiment. Consulter la source.
18Finance, environnement, travail et inégalitésCapital financier · Climat · Concentration · Responsabilités
La finance oriente aussi des choix de production
Le crédit et l’investissement ne sont pas seulement des instruments techniques : ils influencent ce qui sera construit, extrait, transporté ou abandonné. Financer une centrale fossile, un réseau de chaleur, une ferme diversifiée ou une infrastructure d’eau engage des effets environnementaux et sociaux sur plusieurs décennies. Une lecture écologique exige d’étudier les financements réels, les émissions et les engagements, plutôt que de s’en tenir aux slogans publicitaires.
Dans une enquête de Disclose du 28 novembre 2022, Rémi Labed et Geoffrey Livolsi documentent, avec des partenaires, plus de 743 millions d’euros de financements attribués de 2013 à 2022 par quatre banques françaises à des entreprises liées à la déforestation brésilienne. Ce résultat repose sur une méthode d’enquête, avec réponses ou contestations variables des banques : il ne désigne pas automatiquement tous ces financements comme juridiquement illégaux.
Les promesses de transition doivent être comparées aux flux
Une enquête de Que Choisir publiée en mai 2026 interroge les discours et les données sur la réduction des financements bancaires aux énergies fossiles. Les montants varient selon que l’on compte les encours, les nouveaux financements, les émissions d’obligations accompagnées ou les activités des clients : comparer des chiffres exige une méthode cohérente, des dates et une réponse contradictoire des établissements concernés.
L’inégalité et le rendement du capital
Les revenus du capital et du travail, la concentration patrimoniale, l’accès au crédit et la fiscalité forment un système d’avantages et de dépendances. Les travaux de Piketty, Saez et Zucman donnent une lecture critique des inégalités et de l’impôt ; ils ne constituent pas un accord entre tous les économistes sur l’ampleur des causalités ni sur toutes les politiques souhaitables.
La question démocratique est de rendre publics les choix d’allocation du capital lorsque leurs conséquences dépassent les seuls investisseurs. Des banques publiques, coopératives et réglementations privées et publiques peuvent jouer un rôle différent selon leurs statuts et leur gouvernance.
Notes et sources
- Enquête indépendante — Rémi Labed et Geoffrey Livolsi, Les banques françaises financent massivement la déforestation de l’Amazonie (28 novembre 2022) : Disclose, enquête partenariale sur le financement d’entreprises liées à la déforestation. Consulter la source.
- Enquête consommateur — Élisa Oudin, Les banques françaises réduisent-elles vraiment leur soutien aux énergies fossiles ? (26 mai 2026) : Que Choisir, comparaison des discours et des données de financement. Consulter la source.
- Ouvrage critique — Dominique Plihon, Les capitalismes contemporains (2025) : Étude des mutations du capitalisme et du pouvoir financier. Consulter la source.
- Enquête d’ONG — Observatoire des multinationales, BNP Paribas (consultation 2026) : Fiche critique de groupe et méthodologie des indicateurs de lobbying, d’émissions et de fiscalité. Consulter la source.
192026 : le dollar, les paiements numériques et les cryptomonnaiesDonnées récentes · Réserves mondiales · Euro numérique · Stablecoins
Le dollar conserve une position dominante
Le FMI calcule qu’au 2e trimestre 2026 le dollar représente 56,70 % des réserves de change officielles mondiales recensées dans son enquête COFER, contre 20,60 % pour l’euro et 2,11 % pour le renminbi. Cette mesure porte sur les réserves de change officiellement déclarées, pas sur la totalité de la richesse mondiale, ni sur chaque paiement international. La BRI constate séparément que le dollar figure d’un côté de 89 % des opérations de change observées en avril 2025.
La centralité du dollar provient d’un faisceau de facteurs : profondeur des marchés obligataires américains, liquidité, institutions, réseaux bancaires, habitudes de facturation et dimension géopolitique. Des pays souhaitent diversifier leurs réserves et paiements, sans qu’il soit établi à cette date que le dollar ait été remplacé par une autre monnaie dominante.
Cryptomonnaies, stablecoins et nouvelle intermédiation
Le bitcoin permet des transferts d’unités sur un réseau décentralisé, mais son prix peut être très volatil et son usage ne remplace pas automatiquement une monnaie de paiement stable. Les stablecoins visent une valeur relativement fixe par rapport à une devise ou à d’autres actifs, au prix d’un risque sur leurs réserves, leur émetteur, leur liquidité et leur gouvernance. Ils ne sont pas tous équivalents à un dépôt bancaire garanti.
Les paiements instantanés, plateformes et établissements de monnaie électronique modifient l’interface de paiement, mais il faut distinguer leur rôle de celui de la création de dépôts par une banque. Les débats sur la traçabilité, la vie privée, la cybercriminalité, la consommation d’énergie et la concentration des infrastructures sont loin d’être clos.
L’euro numérique est encore un projet
La Banque centrale européenne a engagé depuis novembre 2025 une nouvelle phase de préparation technique et d’échanges avec les acteurs de marché. Des expérimentations et pilotes sont envisagés, notamment en 2027. En novembre 2026, l’euro numérique n’est pas un billet numérique déjà diffusé à tous les citoyens : sa mise en œuvre dépend encore de décisions techniques, institutionnelles et législatives.
Le débat porte sur l’inclusion financière, la protection de la vie privée, les capacités de paiement hors connexion, la souveraineté européenne et l’équilibre entre dépôts bancaires commerciaux et monnaie de banque centrale accessible au public.
Notes et sources
- Statistique primaire récente — FMI, Currency Composition of Official Foreign Exchange Reserves (COFER), T2 2026 (30 septembre 2026) : Parts du dollar, de l’euro et du renminbi publiées le 30 septembre 2026. Consulter la source.
- Statistique primaire — BRI, Triennial Survey 2025 (2025) : Volumes de change et place du dollar dans les opérations d’avril 2025. Consulter la source.
- Institution primaire — BCE, Digital euro — Technical documents and research (octobre 2026) : État du projet et publications de 2026, sans présentation comme monnaie déjà émise. Consulter la source.
- Ouvrage pédagogique — Dominique Plihon, La monnaie et ses mécanismes (2022) : Alternatives monétaires, bitcoin et monnaies locales. Consulter la source.
20Réformes démocratiques et alternatives à la finance dominanteBanques coopératives · Monnaies locales · Financement solidaire · Contrôle public
La question n’est pas seulement de supprimer, mais d’orienter
Les besoins de production, de logement, de transformation écologique et de services publics demandent des circuits de financement. Les alternatives possibles comprennent les établissements mutualistes ou coopératifs, les fonds solidaires, les banques publiques d’investissement, les coopératives de travailleurs et les caisses de garantie territoriales. Le statut coopératif n’empêche ni mauvais choix ni conflit d’intérêts : il faut examiner les votes réels, les comptes, la destination des prêts et les mécanismes de contrôle.
Une politique de transparence peut combiner publication des activités pays par pays, contrôle des bénéficiaires effectifs, prévention des conflits d’intérêts, règles prudentielles, lutte contre les manipulations et protection des lanceurs d’alerte. Ces dispositifs demandent des moyens publics, des libertés individuelles protégées et une coopération internationale.
Les monnaies locales complémentaires
La loi française du 31 juillet 2014 reconnaît les titres de monnaies locales complémentaires dans le cadre de l’économie sociale et solidaire. Des réseaux de commerçants peuvent les utiliser pour favoriser certaines dépenses locales et leurs partenaires. Ces titres ne remplacent pas légalement l’euro, n’ont pas cours légal et peuvent être refusés. Leur émission et leur gestion doivent respecter les règles pertinentes, avec intervention possible de l’ACPR selon leur fonctionnement.
Ces dispositifs peuvent aider à animer un territoire et à rendre visibles des choix d’achat, mais leurs limites sont réelles : faible nombre d’utilisateurs, coûts de gestion, couverture géographique limitée et difficulté de payer impôts, salaires ou importations intégralement dans ces instruments.
Une économie populaire à construire concrètement
L’action locale peut prioriser la réparation, les circuits courts, les achats groupés, les coopératives et la mise en commun d’outils. D’autres pistes suscitent débat, telles que l’élargissement du financement monétaire public, les monnaies pleines, les taxes sur certaines transactions financières ou le rétablissement de frontières entre activités bancaires. Chacune possède des coûts, des risques et des conditions légales à examiner avant de devenir programme.
Pour des citoyens qui souhaitent agir, le premier critère est vérifiable : qui possède l’organisation, qui la dirige, où vont ses revenus, comment sont sélectionnés les projets, comment les décisions sont contestées et comment sont protégés les plus fragiles ?
Notes et sources
- Source législative primaire — Légifrance, Code monétaire et financier — articles L311-5 à L311-6 (consultation 2026) : Encadrement des monnaies locales complémentaires depuis 2014. Consulter la source.
- Institution, fiche récente — Banque de France, Monnaies locales (22 octobre 2026) : Fiche pédagogique du 22 octobre 2026 : fonctionnement, atouts et limites. Consulter la source.
- Recherche en sociologie — Benjamin Lemoine, La démocratie disciplinée par la dette (2022) : Point de vue critique sur les relations entre démocratie, dette et marché. Consulter la source.
- Essai critique — Christian Chavagneux et Thierry Philipponnat, La Capture (2014) : Pistes de réforme de la régulation et de la gouvernance financières. Consulter la source.
21Conclusion historique : à qui profite la monnaie, et qui la gouverne ?Du poids de métal aux écritures numériques · Bilan historique et civique
Le même outil, des systèmes profondément différents
L’histoire de la monnaie traverse des univers très divers : relations de dons et de dettes, comptabilité des temples, pièces des souverains, billets chinois, lettres de change marchandes, banques nationales, dettes publiques, marchés obligataires, systèmes d’étalon-or, dollar de Bretton Woods, monnaie scripturale et actifs numériques. Aucun de ces arrangements ne s’explique par le progrès technique seul. Tous reposent sur des institutions, des règles, des rapports de confiance et des rapports de pouvoir.
La finance permet d’amorcer une activité avant qu’elle n’ait rapporté, de répartir certains risques et de mobiliser des investissements. Elle peut aussi favoriser la spéculation à crédit, la concentration des patrimoines, l’évitement fiscal, la mise sous dépendance des débiteurs et des activités destructrices du vivant. Il serait faux de qualifier chaque banque, chaque investisseur ou tout marché de criminel ; il serait tout aussi faux de nier les abus documentés.
Une question de contrôle démocratique
La question centrale n’est donc pas seulement « combien de monnaie existe-t-il ? » mais aussi « qui décide des financements, quels risques deviennent publics, qui supporte les crises et qui peut vérifier les comptes ? ». La connaissance des mécanismes monétaires donne à chacun des instruments pour discuter les choix budgétaires, les politiques de crédit, les impôts et l’environnement sans dépendre de slogans ou de mythes.
Une réforme réaliste doit établir des finalités collectives, des contrôles vérifiables et des contre-pouvoirs : lutte contre les fraudes, transparence fiscale, stabilité des banques, protection de l’épargne populaire, prise en compte des dommages écologiques et soutien aux productions locales utiles.
Pour poursuivre la réflexion
Au fil de cette étude, plusieurs controverses restent ouvertes : la part souhaitable du marché et du service public, la place des banques centrales indépendantes, les restructurations de dette, les taxes internationales, les monnaies complémentaires et les alternatives coopératives. Il n’existe pas un accord scientifique ou politique sur une recette unique. En revanche, une exigence peut réunir des sensibilités différentes : des chiffres sourcés, des responsabilités identifiables et une économie qui rende des comptes à la société.
Notes et sources
- Source primaire pédagogique — Banque de France, Comment est créée la monnaie ? (2024) : Fonctions et mécanismes bancaires contemporains. Consulter la source.
- Source multilatérale récente — UNCTAD, A World of Debt 2026 (2026) : Conséquences du service de la dette sur les pays en développement. Consulter la source.
- Recherche critique et juridique — Christian Chavagneux et Thierry Philipponnat, La Capture (2014) : Débat sur la réforme de la gouvernance financière. Consulter la source.
- Enquête internationale — ICIJ, Panama Papers (2016) : Importance de l’enquête transfrontalière et de la transparence. Consulter la source.
22Vidéothèque : films et documentairesFilms historiques et conférences en français · Liens vers les diffuseurs officiels
Les lecteurs intégrés utilisent les vidéos mises en ligne par les diffuseurs. Chaque fiche propose un lien vers la vidéo ou la notice officielle du programme. L’accès dépend des droits et de la disponibilité indiqués par le diffuseur.
Documentaires et films historiques
1929 – La crise (épisode 1/2)
De la spéculation de Wall Street au krach d’octobre et aux débuts de la Dépression. Le programme ARTE compte deux épisodes de 51 minutes.
Noire Finance – La grande pompe à phynances / Le bal des vautours
Enquête historique sur les marchés, la déréglementation et la crise de 2008. La boutique ARTE signale des restrictions de disponibilité territoriale.
La dette, une spirale infernale ?
Enquête sur les crises des dettes européennes, avec des points de vue contradictoires. Location ou achat annoncés par ARTE.
Jeux de pouvoirs
Rapports de force entre décideurs politiques et marchés après 2008. Indisponibilité régionale possible.
Dans la jungle des néobanques
Fraudes, recours des clients et protection des usagers des services bancaires en ligne.
Le paradis des millionnaires
Une histoire de la concentration des fortunes et de l’essor des grandes entreprises aux États-Unis.
Entretiens, conférences et vidéos pédagogiques
Comment est créée la monnaie ?
Explique la distinction billets/dépôts, la création monétaire par le crédit et le rôle de la banque centrale. Vidéo officielle YouTube.
Le système monétaire international
Évolution des régimes de change et organisation de la liquidité internationale. Vidéo officielle YouTube.
La crise de 1929
Mise au point récente sur les causes et la diffusion de la Grande Dépression. Vidéo officielle de la Banque de France.
Qu’est-ce qu’une banque centrale ?
Le rôle d’une banque centrale, en complément de la vidéo sur la création monétaire par le crédit bancaire.
Le capitalisme peut-il être juste pour Thomas Piketty ?
L’auteur de Capital et idéologie aborde la construction historique des inégalités et la répartition des richesses.
Notes et sources
- Diffuseur documentaire — ARTE Boutique, Noire Finance (2012) : Fiche de série et durée totale, accès soumis aux droits et au territoire. Consulter la source.
- Diffuseur documentaire — ARTE Campus, 1929 — La crise (2008) : Durée et crédits du documentaire historique de William Karel. Consulter la source.
- Chaîne officielle — Banque de France, Comment est créée la monnaie ? (2024) : Vidéo pédagogique intégrable, publiée par la chaîne officielle. Consulter la source.
- Chaîne officielle — Banque de France, Le système monétaire international (2024) : Vidéo pédagogique intégrable, publiée par la chaîne officielle. Consulter la source.
23Bibliothèque23 ouvrages · Histoire, mécanismes, critiques et contrepoints · Fiches d’édition et ISBN
Les notices indiquent l’édition et son ISBN. Les couvertures proviennent des éditeurs, de leurs distributeurs ou de catalogues bibliographiques. Certaines notices utilisent un cartouche typographique.
Dette
David Graeber
Anthropologie historique de la dette, des obligations et de la monnaie, perspective critique du récit du troc universel.

La dette de vie
Philippe Rospabé
Étudie les monnaies sociales et les obligations au moyen d’enquêtes ethnographiques ; ISBN de l’édition numérique PDF présentée.

La monnaie et ses mécanismes
Dominique Plihon
Introduction pédagogique à la monnaie scripturale, aux banques centrales, aux marchés et aux monnaies alternatives.

Le système monétaire international
Michel Lelart
Étalon-or, Bretton Woods, dollar, droits de tirage spéciaux et régimes de change.

Une brève histoire des crises financières
Christian Chavagneux
Histoire comparée des crises, des bulles spéculatives et des réponses politiques.

Les produits financiers dérivés
Yves Jégourel
Options, swaps, futures, couvertures utiles et risques des effets de levier.

L’ordre de la dette
Benjamin Lemoine
Enquête sociologique sur la construction de la dépendance du Trésor aux marchés de dette.

La démocratie disciplinée par la dette
Benjamin Lemoine
Analyse critique des liens entre créanciers, politiques d’austérité et contrôle démocratique.

Chasseurs d’États
Benjamin Lemoine
Enquête sur les acteurs et contentieux des dettes souveraines, notamment contre des États du Sud.

La dette des pays en développement
Marc Raffinot et Marin Ferry
Analyse des crises de dette, des restructurations et des initiatives d’allègement.

Les paradis fiscaux
Christian Chavagneux et Ronen Palan
Histoire des juridictions offshore et de leur rôle dans la mondialisation.

Les sentinelles de l’argent sale
Gilles Favarel-Garrigues, Thierry Godefroy et Pierre Lascoumes
Enquête sociologique sur la surveillance bancaire et les obligations de détection des flux suspects.

La capture
Christian Chavagneux, Olivier Philipponnat et Thierry Philipponnat
Essai engagé sur le lobbying financier et le débat sur la régulation après 2008.

Les capitalismes contemporains
Dominique Plihon
Présentation récente des capitalismes, financiarisation et changements sociaux.

Le nouveau capitalisme
Dominique Plihon
La montée du capitalisme actionnarial et ses effets sur le travail et les entreprises.

Pouvoir, finance et connaissance
Olivier Weinstein
Perspective institutionnaliste sur les transformations du pouvoir dans la grande entreprise.

L’empire de la valeur
André Orléan
Réflexion théorique sur la formation des prix et le rôle des croyances collectives. Notice muséale Citéco, fiche éditeur non retrouvée.

Le triomphe de l’injustice
Emmanuel Saez et Gabriel Zucman
Enquête économique critique sur la progressivité fiscale, surtout aux États-Unis. Notice de la BnF utilisée.
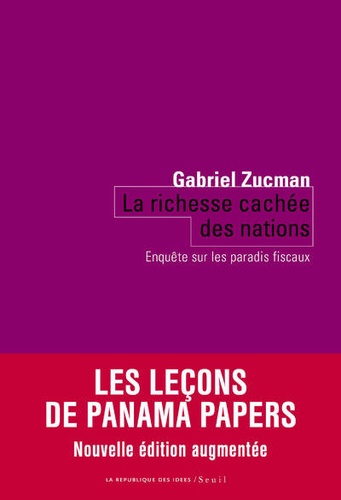
La richesse cachée des nations
Gabriel Zucman
Estimation des patrimoines offshore et propositions de transparence fiscale ; résultats à replacer dans leur date. Fiche de médiathèque.

Macroéconomie financière
Michel Aglietta et Natacha Valla
Un cadre pour étudier ensemble le crédit bancaire, les marchés de capitaux et les risques systémiques.

L’économie de la panique
Jérôme Sgard
Une comparaison de crises financières qui éclaire la propagation internationale et la coordination des autorités.

Le genre du capital
Céline Bessière et Sibylle Gollac
Une enquête sur la formation et le partage du patrimoine lors des successions et des séparations.

Prédation
Sandrine Feydel et Christophe Bonneuil
Une enquête critique sur la mise en marché de la biodiversité et les mécanismes financiers associés.
Notes et sources
- Catalogues d’éditeurs — Les Liens qui Libèrent, catalogue de David Graeber (2026) : ISBN et date de la réédition poche 2026. Consulter la source.
- Catalogues d’éditeurs — Éditions La Découverte — fiches bibliographiques (consultation 2026) : Éditeur d’une grande partie des ouvrages, avec titres, ISBN et années contrôlés sur leurs fiches propres. Consulter la source.
- Catalogue public — Bibliothèque nationale de France, notices bibliographiques (consultation 2026) : Contrôle bibliographique complémentaire de certaines éditions du Seuil. Consulter la source.
24Critique sur le sujetCrédit, dette publique, fiscalité et transition écologique · Mécanismes, controverses et critères d’évaluation
Les fonctions de la finance étudiées dans cette synthèse sont diverses : organiser les paiements, financer des projets, mutualiser des risques et permettre l’épargne. Pour en évaluer les effets, il faut examiner à quelles activités vont les fonds, qui fixe les conditions du financement et qui supporte les pertes en cas d’échec.
Création monétaire et stabilité bancaire
La Banque de France explique que le crédit d’une banque commerciale crée un dépôt. Une fois ce dépôt dépensé, la banque peut devoir régler d’autres banques et se procurer des liquidités. Le coût de ses ressources, la réglementation et le risque de défaut influencent donc les conditions de prêt. Un travail de recherche sur plus de 450 banques dans 19 pays de la zone euro entre 2007 et 2023 constate que les banques s’appuyant davantage sur les dépôts ont relevé leurs taux de crédit plus modérément après un resserrement monétaire. Ce résultat concerne l’échantillon et la période étudiés. Il invite à distinguer les pratiques des établissements face à une même décision de politique monétaire. [1–2]
La faillite de Silicon Valley Bank en 2023 montre pourquoi cette capacité de financement doit être étudiée avec les risques de bilan. La Réserve fédérale relève des manquements de la direction dans la gestion du risque de taux et de liquidité, ainsi que des insuffisances de la supervision. Une clientèle concentrée et une forte proportion de dépôts non assurés ont contribué à la vulnérabilité de la banque. Des titres à revenu fixe acquis avant la hausse des taux avaient perdu de la valeur sur le marché. Si les déposants retirent massivement leur argent, une banque peut devoir vendre ces titres et matérialiser des pertes. Le cas pose une question de politique publique : quelles protections permettent de préserver les paiements et les dépôts tout en maintenant la responsabilité des dirigeants et des actionnaires ? [3]
Dette publique : capacité de paiement et choix collectifs
Un ratio de dette publique rapporte un stock au PIB. Pour évaluer la capacité de paiement, l’analyse du FMI examine aussi les besoins de financement, les échéances et des scénarios défavorables. Une hausse des taux se transmet progressivement au coût moyen d’une dette à taux fixe quand les titres arrivent à échéance. La comparaison entre pays demande aussi de regarder la monnaie dans laquelle ils empruntent et leur accès au financement. Les mêmes ratios peuvent ainsi correspondre à des risques de refinancement différents. [4]
Benjamin Lemoine étudie comment les institutions de financement et les relations avec les créanciers influencent les priorités budgétaires. Cette lecture sociologique ajoute une question aux scénarios de solvabilité : qui supporte l’ajustement, selon que l’État réduit des dépenses, augmente des recettes ou modifie le calendrier d’investissement ? Comparer ces options demande de chiffrer leurs effets sur le financement public et d’identifier les groupes qui en supporteraient les coûts. La qualité des investissements financés par l’emprunt mérite aussi d’être examinée sur leur durée de vie, notamment lorsque leurs bénéfices prennent du temps à se matérialiser. [5]
Offshore, patrimoine et pouvoir de négociation
Selon l’Observatoire européen de la fiscalité, la fraude fiscale offshore des particuliers fortunés a été divisée par environ trois en dix ans, dans le contexte du développement de l’échange automatique d’informations bancaires. Cette estimation porte sur une forme précise de fraude. Un actif étranger peut être déclaré et détenu légalement. Le transfert des bénéfices des multinationales relève d’une autre mesure et d’autres dispositifs. Évaluer une réforme demande donc de suivre séparément les avoirs déclarés, les recettes recouvrées et les changements de comportement. [6]
Les recherches de Céline Bessière et Sibylle Gollac déplacent l’analyse vers la constitution du patrimoine au sein des familles. Leurs enquêtes sur les successions et les séparations examinent comment la transmission et le partage des biens produisent des inégalités entre femmes et hommes. Cette perspective compte pour la finance : détenir un actif peut donner accès à un revenu et fournir une garantie pour emprunter. Un suivi du patrimoine au niveau du ménage peut toutefois masquer la personne qui contrôle effectivement ces ressources. [7]
Financement fossile et portée des engagements climatiques
Le rapport Banking on Climate Chaos recense des opérations de prêt et de placement de titres liées aux entreprises fossiles. Il rend visibles des activités bancaires que le seul suivi des prêts laisserait de côté. Ces volumes mesurent des opérations de financement. Pour estimer leur incidence climatique, il faut aussi examiner les activités financées et les émissions correspondantes. L’Observatoire des multinationales souligne, dans son bilan sur le CAC 40, l’importance du périmètre des émissions déclarées et du traitement des compensations. L’OCDE distingue, de son côté, les flux vers l’économie réelle et l’exposition des portefeuilles. La vente d’un titre peut réduire l’exposition d’un portefeuille tandis que le projet continue à fonctionner. [8–10]
Pour comparer des politiques bancaires, on peut vérifier si les engagements couvrent aussi les émissions obligataires, si les objectifs portent sur des volumes absolus ou des intensités et si les données sont publiées chaque année sur un périmètre constant. Pour juger de leur effet sur la transition, il faut pouvoir suivre les investissements réalisés, les infrastructures mises en service ou retirées et les émissions observées.
Questions pour juger une réforme financière
- Quel résultat cherche-t-on à améliorer, et dans quel délai peut-on le mesurer ?
- Qui accède au crédit ou à la protection promise, et qui prend en charge les coûts et les pertes ?
- Sur quel périmètre les données sont-elles comparables avant et après la réforme ?
- Quel organisme rend compte des résultats et publie les données permettant de les contrôler ?
Notes et sources
- Banque de France, Comment est créée la monnaie ? Mécanisme de création monétaire par le crédit.
- Banque de France, document de travail n° 1029, Financement par dépôts et canal du crédit de la politique monétaire. Résultats empiriques sur les banques de la zone euro.
- Réserve fédérale, avril 2023, Bilan de la supervision et de la réglementation de Silicon Valley Bank. Conclusions de la revue interne sur la gestion et la supervision.
- FMI, Cadre d’analyse de la soutenabilité de la dette pour les pays ayant accès aux marchés. Indicateurs et scénarios de risque.
- Benjamin Lemoine, 2022, La démocratie disciplinée par la dette. Interprétation sociologique du pouvoir des créanciers.
- Observatoire européen de la fiscalité, Global Tax Evasion Report 2024. Estimations sur la fraude offshore et l’échange automatique d’informations.
- Céline Bessière et Sibylle Gollac, 2020, Le genre du capital. Enquête sur la répartition du patrimoine au sein des familles.
- Coalition Banking on Climate Chaos, Rapport sur les financements bancaires des énergies fossiles. Données et méthodologie de la coalition.
- Observatoire des multinationales, 2025, Dix ans après l’Accord de Paris, le CAC 40 a-t-il avancé ? Enquête sur les engagements et leurs périmètres.
- OCDE, 2026, Suivi de l’alignement de la finance sur les objectifs climatiques. Distinctions entre instruments, investissements et expositions.
Commentaires
Connectez-vous pour laisser un commentaire.